2026年第一季度,我局坚持以习近平新时代中国特色社会主义思想为指导,深入贯彻党中央、国务院决策部署,认真落实区、市党委、政府工作要求,坚持稳中求进工作总基调,扎实推动房地产市场平稳健康发展。现报告如下:
(一)库存现状。截至一季度末,全市待售商品房29300套,总面积332.34万平方米。其中:待售住宅16129套,面积174.09万平方米;待售非住宅13171套,面积158.25万平方米。
全市住宅库存去化周期约19个月,处于合理区间,但区域分化特征明显。城关区去化周期小于12个月,供需相对平衡。柳梧新区和达孜区去化周期分别为28个月和27个月,去化压力中等。堆龙德庆区去化周期超33个月,去化压力较大,属高风险区域,主要原因是部分项目公共服务配套设施建设滞后,商业氛围不足,生活便利性较差(具体见图1、表1)。
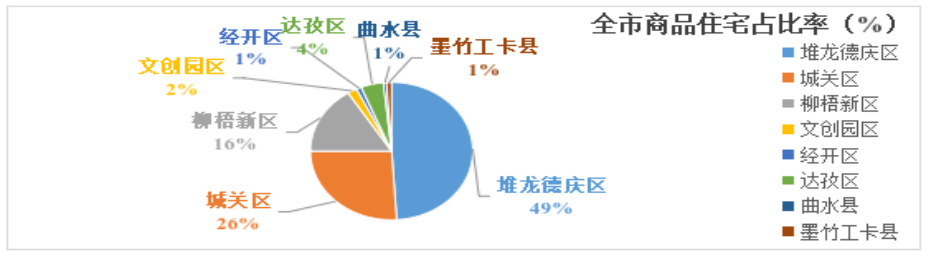
截至2026年第一季度各区县商品住宅库存占比情况(图1)
|
风险 等级 |
区县 |
待售面积 (万㎡) |
待售套数 (套) |
去化周期 (月) |
主要特征 |
|
高风险 |
堆龙德庆区 |
85.23 |
8278 |
>33 |
库存高企,配套滞后,入住率偏低 |
|
低风险 |
城关区 |
45.94 |
3288 |
<12 |
供需相对平衡,市场较为健康 |
|
高风险 |
柳梧新区 |
28.28 |
3201 |
>28 |
顿珠金融城周边集中供应,去化压力大 |
|
高风险 |
达孜区 |
7.75 |
583 |
>27 |
库存压力较大,需求支撑不足 |
|
低风险 |
文创园区 |
3.26 |
266 |
<12 |
库存压力较小,文旅属性明显 |
|
低风险 |
经开区 |
1.56 |
164 |
<12 |
产业配套需求稳定 |
|
低风险 |
墨竹工卡县 |
1.75 |
109 |
/ |
仅一个项目,县域自给自足 |
|
低风险 |
曲水县 |
1.13 |
240 |
/ |
仅一个项目,体量有限 |
|
合计 |
全市 |
174.09 |
16129 |
约19 |
结构性分化显著 |
截至2026年第一季度各区县商品住宅库存分布情况(表1)
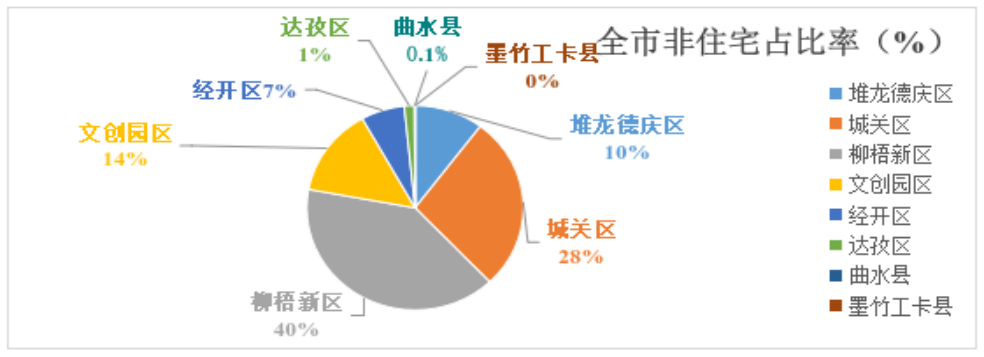
全市非住宅库存去化压力显著高于住宅市场,去化周期约113个月,库存压力巨大。从区域分布来看,城关区待售面积43.72万平方米,占比27.6%,去化相对平稳。柳梧新区待售面积62.81万平方米,占比39.7%,库存压力最大。堆龙德庆区非住宅库存去化形势同样严峻,结合其住宅市场表现,该区域整体房地产市场面临较大的去化挑战(具体见表2、图2)。
|
区县 |
待售面积 (万㎡) |
待售套数 (套) |
占比 |
主要特征 |
|
柳梧新区 |
62.81 |
4427 |
39.7% |
顿珠金融城商业集中供应,库存压力最大 |
|
城关区 |
43.72 |
3444 |
27.6% |
传统商业区,去化相对平稳 |
|
文创园区 |
22.45 |
2448 |
14.2% |
文旅商业性质,去化周期较长 |
|
堆龙德庆区 |
16.36 |
1203 |
10.3% |
随着住宅入住率提升有望逐步去化 |
|
经开区 |
10.36 |
1393 |
6.6% |
产业配套商业,需求稳定 |
|
达孜区 |
2.47 |
235 |
1.6% |
库存压力较小 |
|
曲水县 |
0.09 |
21 |
0.1% |
库存压力较小 |
|
全市合计 |
158.25 |
13171 |
100% |
整体去化压力巨大,亟须调整供应结构 |
截至2026年第一季度各区县非住宅库存分布情况(表2)
2026年第一季度各区县非住宅库存占比情况(图2)
(二)2026年度拟上市销售套数。2026年度,全市拟上市商品房共计2438套,总面积约64.07万平方米。其中,拟上市商品住宅2199套,非住宅239套。分区域统计,城关区拟上市住宅1872套,占全市住宅拟上市总量的85%,拟上市非住宅239套,以社区配套商业为主;堆龙德庆区拟上市商品住宅110套,占5%;经开区拟上市商品住宅217套,占10%。截至目前,文创园区、柳梧新区、达孜区等区域暂无房地产项目上市计划。拟上市项目中,刚需型住宅占比约10%,改善型住宅占比90%;非住宅集中于城关区,以社区便民商业、产业配套服务用房为主。
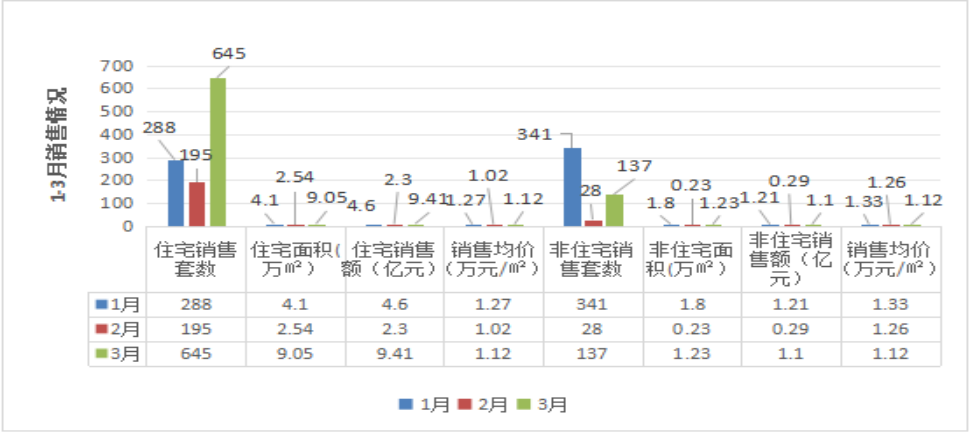
总体来看,一季度新建商品房市场呈现“投资企稳、销售回暖、结构优化”的良性发展态势。一是投资规模稳步扩大。一季度,全市完成房地产开发投资6.6亿元,同比增长11.86%。二是销售指标显著回升。新建商品房销售面积18.95万平方米,同比增长29.35%;销售金额18.91亿元,同比增长114%。其中,住宅销售1128套,面积15.69万平方米,同比增长20.41%;销售额16.31亿元,同比增长134%;销售均价10390元/平方米,同比上涨11.86%。非住宅销售506套,面积3.26万平方米,同比增长102%;销售额2.60亿元,同比增长39.04%;销售均价11873元/平方米,同比下降5%。三是需求结构持续优化。90平方米以上住宅销售面积14.93万平方米,占总销售面积的95.2%,其中140平方米以上改善性住宅占据主导地位;90平方米以下刚需户型占比仅为4.8%。区外购房者占比15%,区内购房者占比85%,区内改善性住房需求成为市场主要支撑力量(具体数据见表3、图3)。
|
指标 |
数值 |
同比增长 |
指标类别 |
|
房地产开发投资 |
6.6亿元 |
+11.86% |
投资 |
|
商品房销售面积 |
18.95万㎡ |
+29.35% |
销售 |
|
商品房销售金额 |
18.91亿元 |
+114% |
销售 |
|
住宅销售套数 |
1128套 |
+20.41% |
住宅 |
|
住宅销售面积 |
15.69万㎡ |
+20.41% |
住宅 |
|
住宅销售金额 |
16.31亿元 |
+134% |
住宅 |
|
住宅销售价 |
10390元/㎡ |
+11.86% |
价格 |
|
非住宅销售套数 |
506套 |
+102% |
非住宅 |
|
非住宅销售面积 |
3.26万㎡ |
+102% |
非住宅 |
|
非住宅销售金额 |
2.60亿元 |
+39.04% |
非住宅 |
|
非住宅销售均价 |
11873元/㎡ |
-5% |
价格 |
|
需求维度 |
分类 |
销售面积(万㎡) |
占比 |
|
户型结构 |
90㎡以下(刚需) |
0.75 |
4.8% |
|
|
90㎡以上(改善型) |
14.93 |
95.2% |
|
|
合计 |
15.68 |
100.0% |
|
购房者来源 |
区内购房者 |
— |
85% |
|
|
区外购房者 |
— |
15% |
第一季度房地产市场运行情况(表3)
第一季度新建商品房1-3月份具体销售情况(图3)
一季度,二手房市场呈现“量价企稳、内生驱动”的趋势。二手房累计成交2434套,面积30.65万平方米,同比增长35.38%。其中,住宅成交2291套,面积29.79万平方米,同比增长41.58%;非住宅成交143套,面积0.86万平方米,同比增长47.42%。区外购房者占比19%,区内购房者占比81%,区内需求仍为二手房市场主要支撑力量(具体数据见表4、图4)。
|
类别 |
成交套数(套) |
成交面积(万㎡) |
同比增长 |
|
住宅 |
2291 |
29.79 |
+41.58% |
|
非住宅 |
143 |
0.86 |
+47.42% |
|
合计 |
2434 |
30.65 |
+35.38% |
|
|
|
|
|
|
购房者来源 |
成交套数(套) |
占比 |
市场特征 |
|
区外购房者 |
462 |
19% |
投资及外来置业 |
|
区内购房者 |
1972 |
81% |
内生需求为主 |
|
合计 |
2434 |
100% |
— |
第一季度二手房市场运行情况(表4)
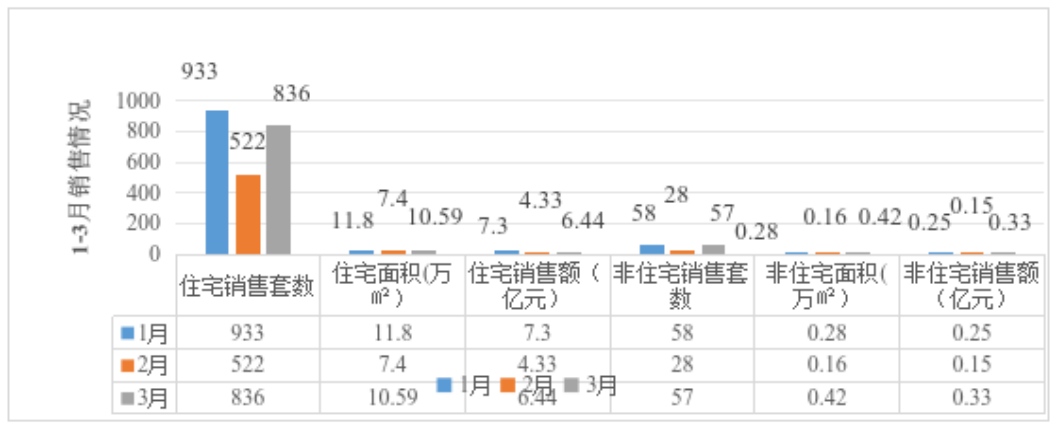
第一季度二手房1-3月份具体销售情况(图4)
一是住房消费持续复苏,市场信心逐步修复。春节及藏历新年后,传统销售旺季与自治区及本市系列优化政策效应叠加释放,呈现“成交量上升、价格平稳、信心恢复”的积极态势。二是复工复产有序推进,投资有望企稳回升。截至目前,全市38个在建房地产项目中已复工18个,复工率达47.4%,其余项目计划自4月底起陆续复工,预计二季度房地产开发投资有望实现正增长。
一是政策衔接存在空窗期,市场不确定性增加。自治区级购房补贴政策已明确延续至2026年底,但市级配套补贴政策是否延续尚未明确,部分购房者持观望态度,可能延缓房地产市场复苏。二是供需结构失衡,土地出让与库存去化脱节。堆龙德庆区住宅库存居高不下,而城关区特别是东部区域供不应求,反映出新增用地供应与商品房去化调控未能有效衔接。三是预售制度准入门槛偏低,风险传导隐患依然存在。现行商品房预售许可门槛相对较低,在房地产行业调整背景下,项目持续交付风险较大,监管难度较高。
(一)强化政策协同,稳定市场预期
一是尽快明确购房补贴政策,消除市场观望情绪。建议5月底前明确市级购房补贴延续方案,与自治区补贴形成政策合力。同步优化平台办理流程,实现补贴资金“即申即享”,确保政策连续性。针对高库存区域,执行区域化补贴政策,促进需求释放。二是建立健全土地出让跨部门会商机制。建议由市自然资源局牵头,建立联席会议制度,实行“月度监测、季度会商”。严格执行“以存量定增量”原则,对商品住宅去化周期超过18个月的区域,原则上暂停新增住宅用地出让;对供不应求区域,优先保障用地指标,引导供需匹配。
一是精准调控土地供应节奏与布局。优先保障配套设施完善、去化周期健康区域的住宅用地指标,严控高库存区域新增住宅用地供应,集中资源完善教育、医疗、商业等配套设施,提升入住率和项目吸引力。二是稳妥推进商品房预售制度改革。建议研究提高预售许可门槛,调整为主体结构封顶方可预售,并审慎开展现房销售试点。对已预售但进度滞后的项目,建立风险预警分级管理机制。三是全力推动停工项目复工建设。采取“一项目一策”方式进行精准帮扶,重点破解资金、人力、建材供应等关键制约因素,推动项目按计划恢复建设。
一是强化智慧监管能力。持续完善智慧房产系统功能,严格落实商品房预售资金闭环监管要求,确保监管账户资金专款专用、封闭运行,切实防范资金挪用风险。二是深化房地产市场秩序专项整治。严厉打击虚假宣传、违规销售、挪用预售资金等扰乱市场秩序的行为,规范房地产经纪机构经营行为。三是加大融资协调与支持力度。认真落实房地产融资协调机制,高效落实“白名单”制度,拓宽房地产开发企业合理融资渠道,推动房地产市场平稳健康发展。
附件:拉萨市2015—2026年房地产市场峰值简述
附件
拉萨市2015—2026年房地产市场峰值简述
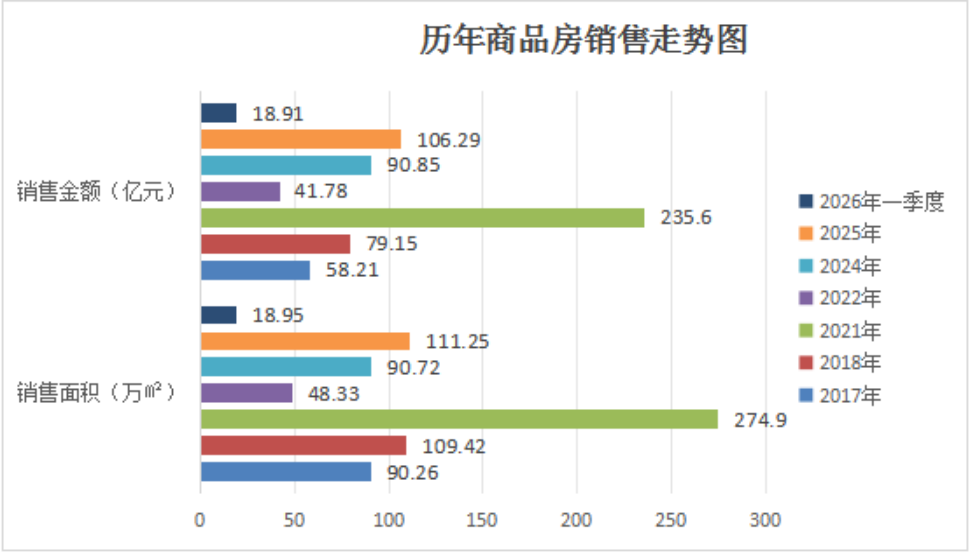
回顾2015年以来我市房地产市场发展历程,市场经历了从高速增长到深度调整再到企稳回升的阶段性演变,峰值特征明显,政策驱动效应贯穿始终。
2015年,在降准降息及“330新政”等政策驱动下,市场以政策为主导,通过信贷和税收杠杆刺激住房消费,整体延续稳定表现,刚需与改善型需求并存。
2017年,市场热度显著提升,全市商品房销售面积达90.26万平方米,销售额58.21亿元,同比增长28.44%,呈现快速增长态势。2018年1—11月,市场延续量价齐升势头,商品房销售面积达109.42万平方米,同比增长28.07%;销售额79.15亿元,同比增长36.84%,市场规模进一步扩容。
2021年,执行契税补贴政策后,市场迎来历史峰值。全年商品房销售面积达274.9万平方米,同比增长38.3%;销售额235.6亿元,市场活跃度达到阶段性顶点。
进入2022年,受需求收缩、市场预期转弱、疫情反复冲击及房地产企业资金链紧张等因素叠加影响,市场出现明显回调。全年商品房销售面积48.33万平方米,同比下降48.3%;销售额41.78亿元,同比下降50.6%,市场步入下行通道。
2024年,全年商品房销售面积90.72万平方米,同比下降28.45%;销售金额90.85亿元,同比下降14.9%。市场仍处于深度调整期,但在下半年购房补贴政策加持下,市场逐步筑底回暖,为后续复苏奠定基础。
2025年,市场复苏步伐加快,全市新建商品房销售面积111.25万平方米,同比增加25.9%;销售金额106.29亿元,同比增加20.9%,市场交易活跃度显著回升。
2026年第一季度,市场复苏态势进一步巩固,呈现“销售热度较高、投资增长缓慢”的差异化复苏特征。全市完成房地产开发投资6.6亿元,同比增长11.86%;新建商品房销售面积18.95万平方米,同比增长29.35%;销售金额18.91亿元,同比增长114%。
|
年份 |
销售面积(万㎡) |
同比增长 |
销售金额(亿元) |
同比增长 |
|
2017年 |
90.26 |
+28.44% |
58.21 |
+28.44% |
|
2018年 |
109.42 |
+28.07% |
79.15 |
+36.84% |
|
2021年 |
274.9 |
+38.3% |
235.6 |
+38.3% |
|
2022年 |
48.33 |
-48.3% |
41.78 |
-50.6% |
|
2024年 |
90.72 |
-28.45% |
90.85 |
-14.9% |
|
2025年 |
111.25 |
+25.9% |
106.29 |
+20.9% |
|
2026年第一季度 |
18.95 |
+29.35% |
18.91 |
+114% |
历年商品房销售数据
历年商品房销售走势图
责任编辑:何娟
扫一扫在手机打开当前页
相关新闻


